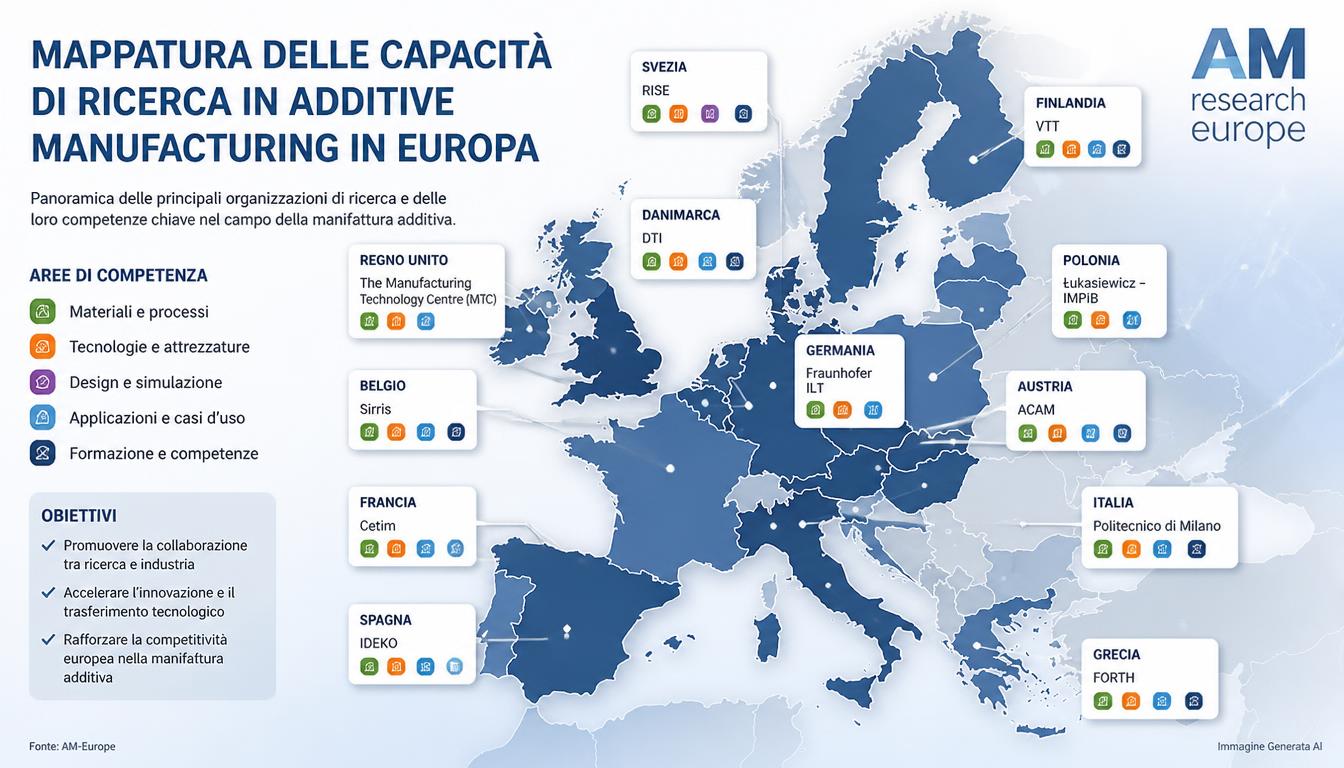
L’Europa non sembra avere un problema di scarsità di competenze nella manifattura additiva. Il problema è riuscire a trasformare queste competenze in capacità produttiva accessibile alle imprese, qualificata, ripetibile e sufficientemente economica da sopravvivere oltre la durata dei singoli progetti finanziati. È questa la conclusione più importante che emerge dal nuovo rapporto Mapping European Additive Manufacturing Research Capabilities, pubblicato nell’ottobre 2026 da AM Europe, piattaforma paneuropea operata da CECIMO. La ricerca prende in esame evidenze provenienti da 83 organizzazioni di ricerca distribuite in 18 Paesi europei e identifica competenze che spaziano dai materiali alla manifattura additiva metallica, dal controllo qualità alla riparazione, dall’intelligenza artificiale alle applicazioni aerospace, defence e medicali. I numeri sono significativi, ma vanno interpretati correttamente: non costituiscono una classifica dei centri europei, non misurano il numero di macchine disponibili e soprattutto non indicano automaticamente il livello di maturità industriale delle singole strutture. AM Europe specifica espressamente che le categorie si sovrappongono e registrano l’esistenza di attività in un determinato campo, non la dimensione, la capacità produttiva o il grado di qualificazione di ciascun programma.
La sintesi pubblicamente disponibile del rapporto è peraltro molto compatta, appena due pagine, mentre la versione completa viene distribuita da AM Europe su richiesta. Non sono quindi pubblicati apertamente tutti i dettagli metodologici, l’elenco completo delle 83 organizzazioni o la ripartizione puntuale delle capacità per ciascuno dei 18 Paesi. I risultati disponibili sono comunque sufficienti per evidenziare uno spostamento interessante nel dibattito europeo sulla stampa 3D industriale. Il problema centrale non viene più formulato come “dobbiamo sviluppare l’additive manufacturing”, ma come “come utilizziamo industrialmente ciò che abbiamo già sviluppato?”.
Il metal additive manufacturing è presente in 66 delle 83 organizzazioni analizzate
La categoria più diffusa è quella che AM Europe definisce metal additive manufacturing and advanced materials, presente in 66 delle 83 organizzazioni censite. La formulazione comprende un campo molto ampio: sviluppo e caratterizzazione di leghe, processi powder bed fusion, Directed Energy Deposition, binder-based metal AM, produzione e gestione delle polveri, process monitoring, trattamenti termici, post-processing e altre tecnologie associate alla produzione di componenti metallici.
Il numero non significa che in Europa esistano 66 centri equivalenti capaci di produrre componenti aerospace qualificati. Un laboratorio che sviluppa una nuova lega per LPBF e una struttura capace di gestire l’intera catena dalla polvere alla tomografia computerizzata possono ricadere nella stessa categoria pur possedendo capacità radicalmente differenti.
La distinzione è essenziale. Nel metal AM, possedere una macchina non equivale a possedere una capacità industriale completa. Per passare dal file CAD a una parte destinata all’impiego finale servono normalmente molte altre competenze: gestione della materia prima, caratterizzazione della polvere o del filo, sviluppo dei parametri, preparazione della build, trattamento termico, eventuale HIP, distacco dalla piattaforma, lavorazioni CNC, controllo dimensionale e controlli non distruttivi.
Quando l’applicazione è critica si aggiunge un ulteriore livello: la dimostrazione della stabilità statistica del processo. Una macchina capace di produrre un buon provino una volta non costituisce automaticamente un processo qualificato.
È proprio questa distanza fra disponibilità della tecnologia e capacità produttiva ripetibile che il nuovo rapporto cerca di mettere in evidenza.
Circolarità, riparazione e industrializzazione compaiono in 65 organizzazioni
Quasi altrettanto ampia è la categoria circularity, repair and industrial uptake, presente in 65 organizzazioni. Anche in questo caso si tratta di un insieme di attività differenti.
La manifattura additiva può essere utilizzata per riparare e ricostruire localmente componenti mediante processi come Directed Energy Deposition, laser cladding o altre tecniche di deposizione. Può consentire di prolungare la vita di utensili, componenti energetici o parti soggette a usura, evitando di sostituire l’intero oggetto.
Parallelamente esiste la ricerca sul riutilizzo delle polveri, sulla produzione di feedstock da materiale riciclato, sulla riduzione degli scarti e sulla progettazione di componenti che richiedano meno materia prima.
Ma additive manufacturing non equivale automaticamente a sostenibilità. Un processo LPBF può consumare grandi quantità di energia e utilizzare gas inerti, polveri ad alta intensità energetica e post-processing impegnativi. Una parte alleggerita può generare un vantaggio ambientale enorme se viene utilizzata per anni su un aeromobile, mentre un componente realizzato additivamente soltanto per evitare un semplice stampo potrebbe non presentare lo stesso bilancio.
Il confronto corretto deve quindi avvenire lungo il ciclo di vita e contro la specifica tecnologia alternativa. La stessa logica vale per la riparazione: aggiungere materiale a una turbina e riportarla alle specifiche può essere estremamente conveniente, ma richiede controllo della zona riparata, metallurgia compatibile, trattamento termico e verifiche appropriate.
La presenza così diffusa di attività su circolarità e repair suggerisce che la ricerca europea stia spostando progressivamente l’attenzione dal semplice concetto di “stampare parti nuove” verso la gestione dell’intero ciclo del componente.
63 organizzazioni lavorano su testing, inspection e quality assurance
Il terzo dato numerico pubblicato è forse quello con le conseguenze industriali più importanti. Testing, inspection and quality assurance risultano presenti in 63 organizzazioni.
È una percentuale elevata rispetto all’intero campione e riflette un cambiamento ormai consolidato nella manifattura additiva industriale: per molte applicazioni il problema principale non è più riuscire a costruire la geometria, ma dimostrare che ogni parte costruita sia sufficientemente simile a quella precedente.
Nel metal powder bed fusion, per esempio, le variabili da controllare comprendono qualità e storia della polvere, distribuzione granulometrica, atmosfera, ossigeno residuo, condizioni della piastra, stato ottico della macchina, potenza laser, strategia di scansione, posizione del componente sul build plate e stato termico del processo. A valle si aggiungono densità, porosità, microstruttura, tensioni residue, proprietà meccaniche, rugosità e precisione geometrica.
Non esiste quindi un singolo “test della parte stampata”.
Possono essere necessari provini di trazione, metallografia, microscopia, CT, ultrasuoni, penetranti, controllo dimensionale, analisi chimica e correlazione con i dati raccolti durante la costruzione.
Il processo di qualificazione diventa costoso soprattutto perché molte di queste verifiche devono essere ripetute quando cambia qualcosa di rilevante: macchina, materiale, configurazione, parametro, geometria o sito produttivo.
È per questo che il rapporto attribuisce tanta importanza al concetto di reusable evidence, evidenze riutilizzabili. Se ogni azienda e ogni progetto europeo devono ripetere da zero prove già eseguite altrove perché dati, metadati, condizioni sperimentali e criteri di accettazione non sono confrontabili, il costo di industrializzazione cresce enormemente.
La qualifica è il vero collo di bottiglia per molte PMI
Una piccola impresa può oggi avere relativamente facile accesso a una stampante 3D metallica attraverso service bureau, università o competence centre. Molto più difficile è finanziare il percorso che trasforma la parte in un componente qualificato.
Supponiamo che una PMI voglia sostituire un manifold lavorato CNC con una geometria LPBF consolidata in un solo pezzo. La prima build può dimostrare rapidamente che l’oggetto può essere fabbricato. Ma questo non basta per utilizzarlo in un sistema aerospace, medicale o energetico.
Occorre definire la lega, verificare il feedstock, sviluppare una finestra di parametri, caratterizzare la microstruttura, stabilire il trattamento termico, identificare superfici da lavorare, determinare i controlli e produrre una quantità di evidenze statisticamente significativa.
In alcuni casi la spesa necessaria per dimostrare che il processo funziona può superare quella utilizzata per progettare il componente.
Una grande azienda aerospace può distribuire questo investimento su migliaia di parti o su un programma pluriennale. Una PMI con un singolo prodotto incontra inevitabilmente maggiori difficoltà.
AM Europe identifica espressamente il finanziamento della qualification come una delle barriere all’adozione. Questo è un punto molto più concreto rispetto alla generica richiesta di nuovi finanziamenti per la ricerca: l’Europa potrebbe già possedere molta della conoscenza necessaria, ma non sempre esiste il denaro per trasformarla in documentazione industrialmente utilizzabile.
Il problema non è soltanto trovare una macchina, ma sapere quale centro contattare
Un’altra barriera evidenziata riguarda l’accessibilità delle infrastrutture.
Dal punto di vista teorico, avere decine di centri di ricerca dovrebbe facilitare enormemente le imprese. Dal punto di vista pratico, una PMI che deve sviluppare un componente in una lega di nichel mediante LPBF potrebbe non sapere quale laboratorio disponga della macchina appropriata, quale abbia esperienza con quella lega, quale possa eseguire CT, quale lavori secondo procedure compatibili con aerospace e quali siano tempi e prezzi.
Due laboratori possono inoltre descrivere capacità apparentemente identiche ma offrire servizi molto differenti. Uno potrebbe mettere a disposizione semplicemente tempo macchina; l’altro potrebbe seguire materiali, processo, metrologia, post-processing e qualifica.
Per questo il problema individuato non è soltanto availability, ma discoverability e comparability.
Una vera infrastruttura europea condivisa dovrebbe permettere alle aziende di comprendere rapidamente chi possiede quale tecnologia e con quale livello di competenza.
La mappatura delle 83 organizzazioni può essere vista come un primo passo in questa direzione, ma la sintesi pubblica non è ancora un database operativo nel quale un progettista possa filtrare, per esempio, “LPBF + Inconel 718 + CT + HIP + aerospace qualification” e individuare immediatamente un centro disponibile.
Una macchina condivisa serve poco se manca il resto della catena
La discussione sulle infrastrutture di ricerca AM tende spesso a concentrarsi sull’acquisto delle stampanti. È comprensibile: sono gli elementi più visibili e spesso quelli con il prezzo unitario maggiore.
Ma una linea di ricerca utile all’industria richiede molto di più.
Per una piattaforma LPBF possono servire sistemi di setacciatura e gestione della polvere, strumenti di granulometria, microscopia, metallografia, trattamenti termici, EDM, machining, metrologia, CT e capacità di analisi dei dati. Per materiali polimerici diventano importanti caratterizzazione termica, reologia, aging, prove meccaniche e controllo dell’umidità.
Se il centro possiede una macchina da un milione di euro ma deve spedire ogni provino a tre laboratori differenti per completare la caratterizzazione, il lead time può rimanere elevato.
Il concetto di shared testing indicato da AM Europe va quindi interpretato in senso più ampio: non soltanto condividere una stampante, ma costruire accesso condiviso alla catena di prova e qualificazione.
I dati sono un problema più serio di quanto sembri
Il rapporto segnala anche l’incompatibilità fra formati dei dati e requisiti di test.
È un problema tecnico che può apparire secondario ma diventa enorme quando si tenta di riutilizzare risultati ottenuti in progetti differenti.
Una macchina può registrare potenza laser, immagini del melt pool, ossigeno, temperatura, velocità, log degli allarmi e migliaia di altri parametri. Un altro sistema può usare nomi diversi, frequenze diverse, coordinate differenti o formati proprietari.
A valle, un laboratorio di materiali può archiviare i risultati della trazione in un foglio di calcolo, un altro in un database, un terzo soltanto nel PDF del certificato.
Se mancano metadati comuni, diventa difficile rispondere a una domanda apparentemente semplice: questo risultato ottenuto nel progetto A può essere utilizzato per supportare la qualifica del progetto B?
Il problema non riguarda soltanto il formato dei file, ma il contesto.
Una resistenza a trazione di 1.100 MPa non significa molto se non sappiamo orientamento del provino, posizione sulla piattaforma, trattamento termico, condizione superficiale, macchina, lotto della polvere e standard di prova.
Per rendere realmente riutilizzabili le evidenze servono quindi strutture dati capaci di mantenere insieme risultato e genealogia del componente.
È uno dei motivi per cui il digital thread è diventato centrale nei programmi industriali AM: non basta avere un file CAD digitale se l’intera storia produttiva della parte rimane distribuita fra sistemi incompatibili.
L’intelligenza artificiale compare nella mappa, ma non sostituisce la qualità dei dati
Fra le aree censite dal rapporto compare anche l’intelligenza artificiale. È un campo in rapida crescita nella manifattura additiva: machine learning può essere utilizzato per analizzare immagini del melt pool, identificare anomalie, prevedere deformazioni, ottimizzare parametri o collegare segnali in-process con proprietà finali.
Ma proprio la frammentazione dei dati evidenziata dal rapporto costituisce uno dei principali ostacoli all’AI.
Un modello può essere molto efficace all’interno della macchina sulla quale è stato addestrato e funzionare molto peggio quando viene trasferito a un altro sistema, materiale o sensore. Anche piccole differenze di esposizione della telecamera, lunghezza d’onda o strategia di scansione possono modificare radicalmente il dataset.
L’AI non elimina quindi la necessità di standardizzazione; spesso la rende ancora più importante.
Per costruire modelli europei trasferibili fra più centri sarebbero necessari dataset descritti in modo coerente, procedure per condividerli e regole chiare sulla proprietà intellettuale e sulla riservatezza industriale.
Aerospace e difesa sono centrali perché la capacità produttiva è diventata un problema strategico
La mappatura identifica una presenza importante di attività nei settori aerospace e defence. È coerente con la direzione della politica industriale europea del 2026.
In questi settori l’additive manufacturing offre vantaggi particolarmente interessanti: alleggerimento, consolidamento di parti, gestione di volumi produttivi relativamente bassi, produzione di componenti obsoleti, riparazione e possibilità di creare scorte digitali.
Ma aerospace e defence sono anche settori nei quali la qualificazione è più impegnativa.
Questo produce una situazione apparentemente contraddittoria: sono fra i mercati nei quali l’AM può generare maggiore valore, ma anche fra quelli nei quali entrare in produzione richiede più tempo.
Il vantaggio strategico non è necessariamente produrre un componente più economico. In alcuni casi può essere più importante poterlo produrre in Europa, diminuire un lead time di un anno o ricostruire una parte la cui supply chain originale non esiste più.
Per questo AM Europe collega la ricerca AM non soltanto alla competitività, ma anche alla defence readiness e alla resilienza delle catene di fornitura.
Medicale: ricerca avanzata, ma il passaggio regolatorio resta parte del prodotto
Il medicale rappresenta un altro settore specificamente individuato nella mappatura. L’Europa possiede una lunga esperienza nella produzione additiva di impianti ortopedici, dentale, guide chirurgiche e dispositivi personalizzati.
Anche qui, però, capacità scientifica e prodotto commerciale sono cose differenti.
Un nuovo reticolo trabecolare può dimostrare eccellenti proprietà meccaniche in laboratorio, ma l’impianto che lo utilizza deve essere progettato, fabbricato e valutato all’interno del relativo quadro regolatorio.
Materiale biocompatibile non significa automaticamente componente biocompatibile. Processo qualificato non significa che qualsiasi geometria realizzata con quel processo sia automaticamente approvata.
La difficoltà di portare la ricerca all’utilizzatore finale è quindi particolarmente evidente nel medicale: ai problemi di manifattura si sovrappongono requisiti clinici e regolatori.
Polimeri e compositi rischiano di essere oscurati dal peso mediatico del metal AM
Il fatto che la categoria metal AM sia la più numerosa non significa che la manifattura additiva europea sia esclusivamente metallica. Il rapporto identifica esplicitamente competenze anche nei polimeri e compositi.
È una precisazione importante perché molte applicazioni industriali ad alto valore non richiedono metallo.
SLS e Multi Jet Fusion producono parti finali in poliammide; FFF ad alta temperatura utilizza PEEK, PEKK e PEI; fotopolimerizzazione viene impiegata nel dentale e nel medicale; compositi con fibre corte o continue trovano applicazione in tooling e componenti strutturali.
Anche in questi casi la qualifica presenta problemi specifici. Nei termoplastici l’umidità, la storia termica e l’orientamento possono modificare significativamente le proprietà. Nei compositi, “fibra di carbonio” non è una specifica sufficiente: fibra corta e fibra continua generano comportamenti completamente differenti.
Una mappatura veramente utile deve quindi descrivere non soltanto la tecnologia della macchina ma anche materiali, caratterizzazione e applicazioni.
Il problema dei progetti che finiscono insieme ai finanziamenti
Uno dei passaggi più critici del rapporto riguarda la limited industrial ownership after public funding ends.
L’Europa finanzia da molti anni programmi di ricerca nei quali università, RTO e aziende sviluppano dimostratori tecnicamente validi. Il problema emerge quando il progetto termina.
Il consorzio si scioglie, il ricercatore passa a un altro programma, la macchina rimane nel laboratorio e nessuna azienda possiede un business case sufficiente per assumersi il costo della successiva industrializzazione.
È il classico “valley of death” fra ricerca applicata e produzione.
Nel settore AM il fenomeno può essere particolarmente forte perché costruire il dimostratore è relativamente rapido, mentre qualificarlo può essere lungo e costoso.
Un componente può quindi raggiungere un buon Technology Readiness Level senza che esista un soggetto disposto a finanziare tooling complementare, validazione, documentazione, scale-up e supply chain.
Il rapporto suggerisce sector-specific demonstrators e customer trials proprio per affrontare questo problema: coinvolgere prima il cliente finale e costruire dimostrazioni che rispondano a un caso economico reale, invece di sviluppare una tecnologia per poi cercare successivamente qualcuno che la utilizzi.
Un dimostratore non è ancora produzione
La distinzione vale la pena di essere esplicitata.
| Livello | Cosa dimostra | Cosa non dimostra |
|---|---|---|
| Ricerca sul materiale | Che una lega o un polimero può mostrare determinate proprietà | Che sia industrialmente producibile in modo stabile |
| Dimostratore | Che una geometria può essere fabbricata e funzionare | Che costo e qualità siano ripetibili in serie |
| Processo sviluppato | Esiste una finestra di parametri utilizzabile | Che sia qualificato per qualsiasi componente |
| Processo qualificato | La route produttiva rispetta requisiti definiti entro un perimetro specifico | Che ogni nuova geometria sia automaticamente approvata |
| Componente validato | La parte soddisfa i propri requisiti tecnici | Che il business case sia economicamente sostenibile |
| Produzione industriale | Processo, qualità, supply chain e volumi funzionano nel tempo | Che la stessa soluzione sia conveniente per altre applicazioni |
Gran parte del valore della nuova mappatura consiste proprio nel riconoscere che l’Europa è molto forte nelle prime colonne, mentre la transizione verso le ultime non è ancora altrettanto uniforme.
La ricerca europea era già stata mappata: ciò che cambia è la domanda
Il rapporto 2026 non è il primo tentativo europeo di censire competenze e progetti AM. Il precedente progetto europeo AM-Motion, finanziato nell’ambito di Horizon 2020, aveva già sviluppato una mappatura della ricerca e innovazione europea nel settore.
Quel lavoro aveva identificato 235 progetti, dei quali 124 europei e 111 nazionali o regionali, analizzandoli per processo, materiale, settore e posizione nella value chain.
La differenza è significativa. Quella fase era concentrata soprattutto sulla costruzione e sul coordinamento dell’ecosistema tecnologico europeo. La mappatura 2026 sposta invece il quesito verso l’utilizzo industriale delle capacità già esistenti.
Non più soltanto “chi sta facendo ricerca sull’AM?”, ma “quale ricerca può essere utilizzata dall’impresa, come accedervi e come trasformarla in produzione?”.
È un segno della maturazione del settore.
AM Europe è una piattaforma nuova, ma nasce da oltre un decennio di attività CECIMO
Anche AM Europe è relativamente nuova nella sua forma corrente. CECIMO ne ha annunciato formalmente il lancio il 22 giugno 2026, dopo una fase preparatoria avviata con il Manifesto for a Competitive European Additive Manufacturing Sector del 2025.
La piattaforma dichiara di rappresentare, attraverso associazioni e organizzazioni aderenti, oltre 700 imprese della catena del valore AM. Il suo obiettivo non è gestire direttamente un laboratorio di stampa 3D, ma creare una voce europea più coordinata per il settore e mettere in relazione aziende, organizzazioni di ricerca e decisori politici.
Il report sulle 83 organizzazioni è coerente con questa funzione: se si vuole proporre una strategia europea sull’additive manufacturing bisogna prima conoscere le capacità disponibili e soprattutto capire dove il sistema non riesce a trasformarle in produzione.
CECIMO aveva già anticipato diversi di questi temi nell’aprile 2026 con il documento Additive Manufacturing: A strategic enabler for Europe’s industrial future. Le priorità indicate erano scale-up industriale, filiere resilienti, certificazione e standard e maggiore coordinamento europeo.
La nuova mappatura fornisce quindi una base più concreta a un problema politico che era già stato identificato.
Anche la Commissione europea considera l’AM una forza europea, ma segnala problemi di scala e finanziamento
Il quadro è coerente con l’analisi più generale della Commissione europea sull’advanced manufacturing.
La Commissione include esplicitamente l’additive manufacturing tra le aree nelle quali l’Europa mantiene importanti punti di forza insieme a robotica, IoT e digital/virtual twins. Allo stesso tempo segnala pressione crescente dalla concorrenza internazionale e difficoltà di accesso al capitale per scale-up industriali.
La contraddizione è simile a quella evidenziata da AM Europe: forte capacità scientifica e tecnologica non garantisce automaticamente leadership produttiva.
Un Paese o una regione possono pubblicare molti paper, possedere ottime università e sviluppare processi innovativi; se le aziende che dovrebbero commercializzarli non riescono a finanziare impianti, qualificazione e crescita, il valore economico può essere catturato altrove.
Per la manifattura additiva questo rischio è particolarmente evidente perché Stati Uniti e Asia stanno investendo non soltanto nella ricerca ma nella costruzione di capacità produttiva, supply chain dei materiali e programmi di defence manufacturing.
La mappa dice molto, ma non dice ancora quali siano i centri “migliori”
È importante non utilizzare i dati del rapporto per creare classifiche che AM Europe non ha pubblicato.
La presenza di 66 organizzazioni nella categoria metal AM non consente di stabilire quali abbiano le maggiori capacità. Il rapporto pubblico non fornisce numero di macchine, investimento, personale, volumi prodotti o percentuale di progetti passati alla produzione.
Non permette nemmeno, almeno nella sintesi disponibile, di confrontare direttamente i 18 Paesi.
Questa cautela è importante soprattutto perché una mappa delle capacità può facilmente trasformarsi in una classifica geografica impropria. Un Paese con pochi centri molto grandi potrebbe apparire meno rappresentato di uno con numerosi piccoli laboratori, pur disponendo di maggiore capacità industriale.
Allo stesso modo, una struttura con venti stampanti non è necessariamente più avanzata di una con due macchine ma competenze molto specialistiche su process qualification e materiali.
La metrica corretta dipende dall’obiettivo.
Il prossimo passo utile sarebbe trasformare la mappatura in un’infrastruttura operativa
Il rapporto suggerisce implicitamente una possibile evoluzione: trasformare la conoscenza delle competenze europee in un sistema realmente utilizzabile dalle aziende.
Una piattaforma di questo tipo potrebbe descrivere per ogni centro processi, materiali, volumi di costruzione, post-processing, metrologia, certificazioni, capacità di qualification, disponibilità di test e modalità di accesso commerciale.
Per una PMI potrebbe diventare una sorta di motore di ricerca tecnico:
“Ho una parte in Ti-6Al-4V, richiedo LPBF, HIP, CT e supporto alla qualifica aerospace: quali centri europei possono gestire l’intera catena?”
Oppure:
“Devo riparare un componente Inconel mediante DED e validare la zona ricostruita: chi possiede macchina, metallurgia e NDT?”
Una mappatura realmente interoperabile potrebbe ridurre proprio quel costo di ricerca e confronto che il report individua fra le barriere per le imprese.
Cosa dice realmente il rapporto pubblico di AM Europe
| Dato | Risultato pubblicato | Cosa non significa |
|---|---|---|
| Organizzazioni analizzate | 83 | Non è il numero totale dei centri AM europei |
| Paesi rappresentati | 18 | Non è una classifica nazionale |
| Metal AM e advanced materials | 66 organizzazioni | Non significa 66 linee industriali qualificate |
| Circularity, repair e industrial uptake | 65 | Le tre attività non hanno necessariamente la stessa maturità |
| Testing, inspection e QA | 63 | Presenza di attività ≠ capacità completa di certificazione |
| Aree considerate | 7 categorie principali | Le categorie sono sovrapposte |
| Aerospace e defence | Attività individuate | Non sono pubblicati nella sintesi volumi o TRL |
| AI | Attività individuate | Non implica impiego industriale consolidato |
| Polimeri e compositi | Attività individuate | La mappa non riguarda soltanto metal AM |
| Medicale | Attività individuate | Ricerca ≠ dispositivo clinicamente approvato |
| Rapporto completo | Disponibile su richiesta | La sintesi pubblica non contiene tutti i dati del mapping |
La conclusione più interessante: l’Europa ha già molta tecnologia, ora deve riuscire a usarla
Per molti anni la discussione sulla stampa 3D europea è stata formulata in termini di innovazione: nuove macchine, nuovi materiali, nuovi processi, nuove geometrie. Il rapporto AM Europe mostra che la fase successiva richiede un diverso tipo di lavoro.
Non necessariamente un laser più potente o una nuova lattice, ma accesso alle infrastrutture, prove confrontabili, dati riutilizzabili, qualificazione finanziabile e clienti disposti a portare i dimostratori fino alla produzione.
È meno spettacolare di una nuova stampante, ma probabilmente molto più importante per la competitività industriale.
Se 63 organizzazioni europee lavorano già su testing e quality assurance, il problema non è inventare da zero la capacità di controllo. Se 66 possiedono competenze in metal AM e materiali avanzati, il continente non parte da una posizione tecnologicamente debole. Se 65 lavorano su circolarità, riparazione o adozione industriale, esistono già numerosi punti nei quali la tecnologia viene collegata alla vita reale dei componenti.
La domanda è quanto facilmente un’impresa possa trasformare tutto questo in una parte qualificata, prodotta entro tempi prevedibili e a un costo sostenibile.
È qui che la mappatura diventa più interessante di un semplice censimento. Se verrà utilizzata per costruire infrastrutture condivise, percorsi di qualifica più chiari e progetti con maggiore ownership industriale, potrà aiutare a ridurre la distanza fra laboratorio e fabbrica. Se resterà soltanto un elenco delle eccellenze europee, descriverà molto bene un problema già noto senza necessariamente risolverlo.
La prossima misura significativa non sarà quindi quanti nuovi centri europei compariranno nella mappa, ma quante delle capacità già censite riusciranno a generare processi qualificati, fornitori industriali, prodotti venduti e filiere realmente operative.
Questo articolo è stato redatto con il supporto di strumenti di intelligenza artificiale (AI).